| 미국에서 자동차를 사면서 융자를 하건, 백화점 신용카드를 신청하건, 임대 아파트를 구하건,
항상 따라다니는 것이 크레딧 신용조회입니다. 특히 주택 구입자금 융자를 신청할 때 심사요건 가운데
가장 큰 비중을 차지하는 것이 크레딧 점수입니다.
신용조회 기관들은 개개인의 크레딧을 숫자화해서 신용상태를 쉽게 파악할 수 있게 했습니다. 방대한
소비자 데이터베이스의 표본에 의거해서 한 개인이 얼마나 앞으로 월부금을 잘 지불할 수 있는 사람인가를
점수로 나타내는데 이 방정식을 만든 Fair Isaac 이라는 회사의 이름을 따서 파이코 점수
(FICO) 라고 부릅니다.
보통 3백점에서 9백점까지 매겨지며, 최저 620점은 되어야 주택융자에서 고정 프로그램을 택할
수 있고 680점 ~ 700 점 이상이 되면 좋은 크레딧입니다.
크레딧 스코어인 파이코 점수가 어떻게 산정되며 어떤 요인들이 파이코 점수에 영향을 미치는지
알아두시면 크레딧 을 개선하고 좋게 유지하시는데 도움이 될 것입니다. 잘못된 신용기록은 융자
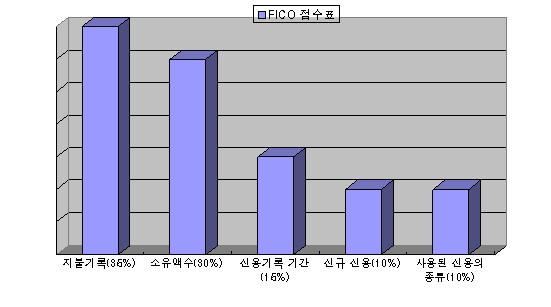
신청 전에 수정해 두는 것이 안전합니다. 파이코 점수는 다음의 요인들을 중요시합니다.
- 그동안의 페이먼트 지불 경력
- 월 페이먼트 연체 기록
- 현재의 부채 상황
- 현주소에서 거주한 기간
- 고용 기간
- 신용가드 보유숫자
- 신용카드 상한선 (Limit) 과 현재 잔고 (Balance)
- 주택 (담보물) 소유 여부
- 연령
|