|
|  융자절차
|
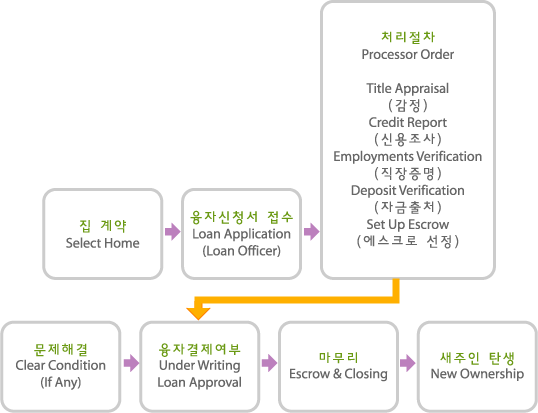
| 주택융자는 주택을 새로 구입하거나 재융자를 할 경우 모두 동일한 절차를 거침니다. 주택
구입시에는 바이어와 셀러가 주택가격에 관한 흥정을 마무리 하고나서 모든 업무가 융자를 받는 일로
이루어지므로 이런 절차를 염두에 두고 주택 구입을 계획하는 것이 중요합니다
|
|
|
 |
융자 신청서('1003')
및 구비서류 제출 |
|
|
| 융자신청서는 보통 '1003'이라 는 공용신청서를 사용합니다. 해당주택에 관한 정보,
주택가, 융자신청금액, 융자기간, 신청자의 직업, 소득, 자산, 부채등을 기입합니다.
구비서류는 크레딧 리포트, 최근 2년간의 세무보고 사본, 해당년도의 재정증명(자영업자), 월급명세서(직장인),
거래은행 3개월분 잔고증명 등입니다.
유의할 점은 신청서나 구비서류가 원본과 동일해야 한다는 것. 임의로 조작하거나 가짜서류를 제출할
경우, 연방법에 의거 민,형사상 책임을 물을 수도 있으므로 전문가의 도움을 받아서 서류를 작성한는
것이 좋습니다.
|
|
|
|
|
융자 계약서(Loan
Doc) 신청 및 융자금 인수 |
|
|
| 융자 계약서는 1~4 까지의 내용이 모두 담겨있습니다. 그러므로 이자, 융자기간, 이름,
주소가 일치하는지 알아보고, 조기상환 벌금조항 사항을 확인하고 융자서류(Loan Document)에
서명하고 다운페이먼트와 융자수수료를 Escrow에 입금합니다. 입금은 개인수표는 아니 되고 "Cashier's
Check"만 가능합니다. 기억할 점은 융자계약서에 서명을 했더라도 3일 이내에는 계약을
파기할 수 있다는 점입니다. 서류가 완벽히 제출되면 바로 융자금 인수에 들어가고 동시에 에스크로를
닫으면 모든 융자 절차는 끝납니다.
새 집을 장만하여 거주지를 결정하는 데엔 위의 복잡한
과정을 거침니다. 때문에 확실한 중개인을 통해 주택 구입과 융자금을 신청해야 시간/금전 절약은
물론 구입에 따른 서류상의 문제가 없습니다
|
|
|
|