| 미국에서 주택을 구입할 때 대체로 주택 구입융자를 통해 구입자금을 마련하게 됩니다. 이때
대부분의 융자는 일반 시중은행을 통한 것으로서 융자를 해주는 은행은 자연히 융자금 안전상환을
위해서 해당 부동산의 담보권이나 압류권 및 융자금 체납보험 등의 조치를 취하게 됩니다.
PMI (Private Mortgage Insurance) 는 융자금 체납보험이라고 옮길 수
있겠는데, 20% 이하의 Down Payment를 하는 융자 신청인들에게 해당됩니다. 20%
미만의 다운페이먼트로 주택을 구입하는 경우에 주택소유주의 채무 불이행시 주택 융자 기관의 재정적
손실을 방지하기 위한 보험이 Mortgage Insurance 입니다.
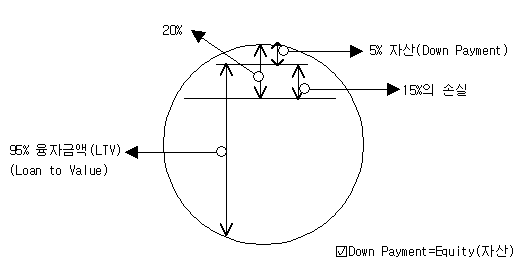
예문)아래 그림처럼 5%의 Down payment으로 집을 샀을경우, 손님의 채무불이행으로
은행에서 집을 차압하게 되었다고 하자. 은행에서 차압을 통해 얻을수 있는 금액이 그집 Value에
80%으로 본다. 그렇게 될 경우, 15%만큼의 손실을 막기 위해 손님께 들게 하는것이 PMI이다.
이 융자보험은 본인의 Equity가 20%까지 늘게 되면 생략할수 있게 된다. 30년인 경우
약 11년의 시간이 필요하고, 15년인 경우는 6년 정도의 시간이 필요하다.
주택융자를 받은 대출자 (Borrower) 가 페이먼트를 내지 못하는 상황이 생기거나 공매처분
(Foreclosure) 을 받게 되었을 경우 융자은행이 재정적 손실을 보게 되는 것을 카버해
주기 위해 보험료를 대출자의 월 페이먼트에 추가시키는 것입니다.
|